• Skip to main content
  • Skip to footer

高峰司法書士事務所

  • メールを送る
  • 所在地・地図
  • 司法書士の費用
  • 事務所の概要
  • サイトマップ
  • ギャラリー
現在の場所:ホーム / アーカイブsionn110

sionn110

第47回衆議院議員総選挙・・考えて考えて、自分の意思を表示しようぜ!

2014年12月1日 by sionn110 1 コメント

47syuugiinnsennkyo2さて、衆議院が解散し、
平成26年12月14日が衆議院議員総選挙の投票日と決まりましたね。

何故このタイミングなんだ?

とか・・

金の無駄遣いだとか・・

とか・・

一票の格差の違憲状態が改善されたのか?

・・等々

色々と非難もされていますが、

ちょっと待ってくれ!

たしかに、

お金が勿体ないな・・と思わないでもないですが、

選挙は唯一

一国民が国政に自分の考えを反映することができる大切な機会です。

本当なら後2年ほど先にならないとできなかった、自分の考えを国政に反映させる機会が幸か不幸かもうすぐできるのです。

お恥ずかしい話、

20歳で選挙権を得た訳ですが・・その当時は世の中の景気も上向きで・・自分のことに忙しくて・・まぁ、真面目に政治のことを考えていなかったのも事実です。

しかし、今の世界は大きな時代の転換期です。

大人として、自分の意見を主張するためにも、選挙権がある人は必ず選挙に行って自分の考えを示すべきでしょう。

えっ・・・

投票したい候補者がいない?

投票したい政党がない?

・・・・・・

たしかにそうかもしれません。

残念ながら、私も同じ気持ちです・・

だが、しかし、けれども・・

だから投票しないなんてことは勿体ない。

どうせ自分の1票では、何も変わらない・・

たしかに、一票一票は小さいけれど、所詮選挙はその小さな一票一票が積み重なった結果なのです。

白票を投じる?

世の中には、「投票したい候補者がいなければ白票を投じれば良い」とか言っている人もいますが、

とんでもない!!

白票=無効票

ですので、そんなものは全く無意味です。

エッ??

「白票が多ければ、それなりに政治家にプレッシャーを与えるから無意味じゃない」

ですか??

・・そんなことでプレッシャーを感じるような線の細い人は政治家にはなりません。

つまり・・

口では、「白票の多さを厳粛に受け止めています」なんてことを言うだけで、腹の中で「白票ウエルカム~」ってベロ出して喜んでいます。

じゃ・・どうするりゃいいんだ?

とお嘆きのあなた!

選挙へは行きましょう。

白票なんて入れないでしっかりと候補者名と政党を書きましょう。

入れる人がいない・・

選択できない・・・

なんて、子どもみたいなことを言わず、

悩んで考えて、しっかりと投票しましょう。

しっかりと投票しない人に、文句を言う資格もありません。

明日の日本がより良い国となるように・・皆頑張って投票しようぜ!

ん・・・まぁ、明日地元の候補者がでてからゆっくりと考えるとしよう・・


s_660_260hannyousita2

相談のご予約メールフォームはこちら

Go Now!


今日の一言

「夢に見る、明日を信じて、夢を見る」


今日の一曲

Madonna – La Isla Bonita


にほんブログ村 士業ブログ 司法書士へ
にほんブログ村

[adsense]

カテゴリよもやま話

小規模宅地等の特例と暦年贈与で相続税対策!

2014年11月28日 by sionn110 コメントを書く

baromu1a迫り来る相続税大増税時代・・・

少しでも税金の支払いを減らしたい

と考えるのは、ごく当たり前のことですね。


たとえば、相続財産として

不動産=自宅(評価額、建物600万円・土地(150㎡)1500万円)と事業用不動産(建物=2000万・土地(400㎡)3000万円)

現金や預貯金=2,000万円

相続財産の合計
600万+1500万+2000万円+3000万円+2000万円=9100万円

相続人は、妻と子ども2名

であったとしましょう。

この場合、どうすれば一番相続税の支払いを少なくすることができるのでしょうか?


相続税の基礎控除の計算

相続人が、妻と子2名の場合の基礎控除は

基本の控除額3000万+(相続人一人あたりの控除額600万 × 3名)=4800万円

となります。

上記の例の場合

9100万円 - 4800万円 =4300万円

つまり4300万円が相続税のかかる財産ということになります。


小規模宅地等の特例を使う


※小規模宅地等の特例の詳細はこちら

ここで、小規模宅地の特例を利用すると・・・

居住用の土地=150㎡
事業用の土地=400㎡
合計550㎡

平成27年度以降は、最大で730㎡まで使えますので、面積の全体で減額を受けることができます。

ということで・・

居住用の土地=1500万円
事業用の土地=3000万円
合計4500万円

この金額(4500万円)の80%まで減額を受けることができます。

したがって、

土地の評価額4500万円 × 減額率0.8 = 減額される金額3600万円

つまり

4500万円 - 3600万円 = 900万円

となり、

不動産の土地の相続税算定額は、900万円となります。

これに建物(自宅600万円+事業用2000万円)の、2600万円と現金の2000万円を加えても、

小規模宅地等の特例を使うことで5500万円

となりました(^^)

え・・・

まだ・・

基礎控除の合計4800万円を超えてますけど・・・

ですか?

ここで、暦年贈与の出番です。


暦年贈与を使う

※暦年贈与の詳細はこちら

上の例では

5500万円 - 4800万円 =700万円

まだ、700万円の部分に相続税がかかってきます。

そこで・・・

いまある現金から、上記の700万円を妻と子2名のそれぞれに毎年100万円づつ贈与(暦年贈与)していきましょう。

そうすると、

いまから3年後には、暦年贈与の合計額が、900万円となります。

つまり・・

5500万円 - 900万円 = 4600万円

「小規模宅地等の特例」と「暦年贈与」を組み合わせて利用することで、9100万円あった相続財産が、4600万円まで減額でき、これでめでたく相続税が非課税となりました。


もっとも、実際にはこんなに単純なものでもないでしょうが、相続税の対策として「小規模宅地等の特例」と「暦年贈与」との組み合わせで、相続税の大増税時代に備えてくださいね。


関連リンク

小規模宅地等の特例について

暦年贈与について


相続の相談は高峰司法書士事務所まで

高峰司法書士事務所へのメールはこちらから

Go Now!


今日の一言

「寄り添えば、一人が二人、ささえあい」


今日の一曲

Simon & Garfunkel – Scarborough Fair


にほんブログ村 士業ブログ 司法書士へ
にほんブログ村

[adsense]

カテゴリ相続 関連タグ:相続税

共有不動産の納税義務者は誰か?

2014年11月27日 by sionn110 コメントを書く

共有不動産の固定資産税・・お前が払えよ!今日は、
複数の人が所有する不動産の固定資産税の支払い
についてです。

複数の人が所有している不動産を、
「共有物件」
「共有不動産」
と言うこともあります。


この共有物件でよく問題となるのが、

その不動産の固定資産税を誰が支払わなければならないのか?

ということです。


共有物件の納税義務者について

例えば

神戸市大阪区東京町1丁目1番1号 の土地が、

A・B・C の3名の共有であった場合。

A=持分7分の3 住所 神戸市大阪区在住

B=持分7分の3 住所 和歌山市在住

C=持分7分の1 住所 神戸市東京区在住

このような共有状態にある不動産の固定資産税を支払わなければならない人は誰でしょうか?


まずは
地方税法
を確認してみましょう。

地方税法第10条の2

    1 共有物、共同使用物、共同事業、共同事業により生じた物件又は共同行為に対する地方団体の徴収金は、納税者が連帯して納付する義務を負う。
    2 共有物、共同使用物、共同事業又は共同行為に係る地方団体の徴収金は、特別徴収義務者である共有者、共同使用者、共同事業者又は共同行為者が連帯して納入する義務を負う。
    3 省略


地方税法第10条の2を簡単に言うと、

共有物件の固定資産税の支払い義務は、

共有者全員の連帯債務である

ということです。

※ 連帯債務とは
同一の内容の債務について、複数の債務者(固定資産の納税義務者=不動産の所有者)が、それぞれ独立して全責任を負う債務。
債権者はそれぞれの債務者に対して債務の全額を請求をすることができる(民法第432条)
というものです。

実際の運用について

つまり、

当該共有物件に固定資産税を課す市町村にすれば、

上記の共有物件を例にして考えると、

Aでも、Bでも、Cでも、

当該共有物件の共有者なら、

誰に対しても固定資産税の全額を請求することができる

ということです。

しかし、

実際に市町村が、共有者の全員に対して請求を行うことはやりません。

この様な場合には、一般的には

まず、

共有者の中から納税にあたっての代表者を決めて届け出をしてもらい、市町村はその人に対して請求を行います。

例えば、上記A・B・C の3名の共有者のうち、

  • Aが共有者を代表して納税を行う届け出を行った場合には、
    1. Aに対してのみ固定資産税全額の請求を行い、
    2. Aは固定資産税の全額を納税後、
    3. 他の共有者B及びCに対して、
    4. その持分に応じた金額を請求する

こととなります。 


この納税に関する代表者を決めていない場合には・・

  • 一般的に請求する順番
    1. 共有持分の一番大きな持分を有する人
    2. 持分が同じ場合、その目的不動産のある市町村に居住している人
    3. 持分が同じで、その目的不動産のある市町村に居住している人が複数いる場合、現実にその目的不動産を利用している人

という風な順番で請求されることが考えられます(詳細は、各市町村の条例等によります)。


共有財産の固定資産税に関する問題点

さて・・

共有不動産における固定資産税の負担等については大まかに上記のとおりです。

ここでよくある相談が、

自分の持分に相当する税金を支払うのは良いけれど、他人の税金まで支払いたくない。

共有不動産の共有者に、行方不明者がいる・・

共有不動産の共有者に、明治時代に登記されたままの共有者がいる・・

他の共有者に連絡する術がない・・

などです。

特に、共有者が親族以外の赤の他人の場合には、これらの問題もより深刻なものとなります。

固定資産税の支払い等のみでなく、その不動産を売却したいと考える場合でも、共有状態の不動産では、それらの処理をすることが事実上できず、塩漬け状態となってしまうことも考えられますので、もしも不動産の共有状態を解消できる何らかの機会があれば、積極的に共有者全員で協力して、共有状態の解消に向けて動いてくださいね。


s_660_260hannyousita2

相談のご予約メールフォームはこちら

Go Now!


今日の一言

「夢落ちて、土へと還えり、春を待つ」


今日の一曲

The Beatles Here, there and everywhere


にほんブログ村 士業ブログ 司法書士へ
にほんブログ村

[adsense]

カテゴリよもやま話

今日はブログお休みします

2014年11月26日 by sionn110 コメントを書く

ame冬に降る雨には、何やら郷愁の薫りがしてどこなく寂しい気持ちになります。

まぁ、それは関係無いんですが・・・

やんごとなき理由により

今日はブログをお休みします。

明日も書くかわかりません。


そうそう・・

「全日本もう帰りたい協会」

ってのがあるのですが、中々面白い。

ame2a

・・と言うわけで今日はもう帰ります・・m(_ _)m


いやいや・・・そうじゃ無い!

帰るべき家を守るため・・
今日もジャンジャンバリバリ働きましょう p(^_^)q

でもね

考えてみると、帰る場所があるってとても幸せなことですよね。

まぁ、かく言う私も帰る家があってとても幸せです。

何をもって「幸せ」とするのかは人それぞれでしょうが、

三食食べることができて・・

住む家があって・・

平和で・・

とりあえず健康で・・

あまり望むとバチがあたりそうですが、より良い明日のために今日できることを考えます。

PS

あれ・・結局・・ブログ・・書いたのかな?


s_660_260hannyousita2

相談のご予約メールフォームはこちら

Go Now!


今日の一言

「降る雨に、虹はいずこと、尋ね人」


今日の一曲

森高千里 『雨』


にほんブログ村 士業ブログ 司法書士へ
にほんブログ村

[adsense]

カテゴリよもやま話

相続・・司法書士への費用が金200万円???

2014年11月25日 by sionn110 コメントを書く

souzokuhiyou2000000aえ~皆さま こんにちは

司法書士の高峰です。

ん・・・

自分で言うのも恥ずかしいですが、

私・・・良心的な司法書士です。

・・なので・・

当事務所の司法書士費用についても

ごくごく一般的か・・若しくは・・少し安いんじゃないのか?

と思います。

そんな私のところに、

ある人から、相続登記の見積もりの依頼がありました。

お話をよくよくお聞きすると・・・

おじいちゃんの不動産・・・恐ろしい資産家・・・不動産の数数十個・・管轄も色々・・相続人も数十人・・中には行方不明の人や、惚けていらしゃる方もいるとか・・若干相続財産管理業務っぽい事もやらなければいけません。

ちょっと・・

いやかなり事情が複雑だったので、日を頂いて冷静に費用を計算してみました。

ん・・・・・

自分で計算していて驚いたのですが、

普通に計算していくと、なんと司法書士費用だけで200万円近くになりました。

これに登録免許税等の実費が加わると・・・恐ろしい金額です。

いや・・勘違いされると困るので、

もう一度言いますが・・・

私・・かなり良心的な方です(たぶん・・)。


今日の教訓

どう考えても、相続が開始したときに速やかに相続の手続をされていれば、そこまでの費用がかかることはなかったハズで・・・

何時も思いますが、

相続はできるときに速やかにやりましょう

ということですね・・m(_ _)m


相続の相談は高峰司法書士事務所まで

高峰司法書士事務所へのメールはこちらから

Go Now!


今日の一言

「ざわざわと、光踊るる、深き朱」


今日の一曲

Alexandra Stan – Lemonade


にほんブログ村 士業ブログ 司法書士へ
にほんブログ村

[adsense]

カテゴリ相続 関連タグ:相続

小規模宅地等の特例

2014年11月21日 by sionn110 コメントを書く

小規模宅地等の特例2015年に迫る相続税の大増税・・・

そこで、
不動産を相続したときに、
必ずチェックすることがあります。
それが、今日お話する・・相続税節税の切り札・・

「小規模宅地等の特例」

です。

「小規模宅地等の特例」について

「小規模宅地等の特例」・・正式名称「相続した事業用や居住の用に宅地等の価額の特例」とは・・

不動産を所有される人が亡くなった場合には、
その不動産は、相続財産の中でもかなり高額な資産となることが一般的です。

実際に、相続のご相談を頂く場合でも、
残されたのは、
「亡くなった人が住んでいた自宅と、わずかな現金」
と言うケースも多いのが実情です。

ここで問題となるのが、相続税の支払い方法です。

相続税の支払いは現金による支払いが原則

です。

しかし、不動産しか相続財産が無い場合には、

すぐに現金化することができない不動産の相続は、簡単に分割することもできずに、最悪の場合には相続税を支払うために当該不動産を処分しなければならないこともあります。


「小規模宅地等の特例」が利用するとどうなる?

    相続する自宅の土地の評価額を最大80%減らすことができます


    相続する事業用店舗や工場の土地の評価額を最大80%減らすことができます


    相続する貸し付け用の事業用店舗の土地の評価額を最大80%減らすことができます

※ 例えば・・その土地の評価額が5,000万円だった場合に、「小規模宅地等の特例」が適用されれば、
 5,000万円(土地の評価額) × 0.8(控除率) =4,000万円(控除額)
 つまり・・
 5,000万円(本来の土地の評価額)から4,000万円(控除額)を引いた、残りの1,000万円だけが、相続税の課税対象になるということです。


「小規模宅地等の特例」が利用できる不動産とは?

    相続する土地が、故人の住居用の土地(減額される面積の上限=平成26年12月までは、240㎡・平成27年1月からは330㎡)であり、その配偶者、若しくは、同居の親族が相続して、その後もそこに住む場合、又は、別居の親族が相続してそこに住む場合

※ 「居住用宅地の特例」といいます。

※ 減額の割合 は、80% です。 

※ 但し、別居の親族が相続する場合には、その親族本人または、その配偶者が3年以内に持ち家に住んでいないことが条件です


    相続する土地が事業用の土地(減額される面積の上限=200㎡~400㎡・平成27年1月以降は、400㎡)であり、その土地を相続した相続人が事業を受け継ぐ場合

※ 「特定事業用宅地等、特定同族会社事業用宅地等に該当する宅地の特例」といいます。

※ 減額の割合は、 80% です。 


    相続する土地が貸付用の土地(減額される面積の上限=200㎡)であり、その土地を相続した相続人が貸付けを続ける場合

※「貸付事業用宅地等に該当する宅地の特例」といいます。

※ 減額の割合 50% 


「居住用宅地の特例」が利用できる相続人とは?

    亡くなった人の配偶者

※ 故人の配偶者の場合、「取得者ごとの要件」はありません。


    亡くなった人と同居していた親族

※ 相続開始の時から相続税の申告期限まで引き続きその家屋に居住し、かつ、その宅地等を相続税の申告期限まで保有している必要がある


    亡くなった人と同居していない親族

(1)故人の配偶者がおらず、故人の居住に使用されていた家屋に故人の相続人が同居していないこと、並びに、相続の開始時において、日本に住所があるか、又は、日本に住所が無い場合で日本国籍を有している人

で、

(2)相続が開始する前の3年以内に、その人又はその配偶者の所有する家屋に居住したことがないこと、かつ、居住用宅地の特例を受ける土地を相続税の申告期限まで保有していること

※ つまり・・上記(1)に該当する人で、かつ、(2)の要件を満たす人


相続税の改正で「小規模宅地等の特例」がこうかわった・・その1

平成27年1月から、相続税法がかわり最大730㎡の土地を80%減額できるようになりました。

    平成26年12月までの「小規模宅地等の特例」

例えば、相続財産に
居住用の土地=330㎡
事業用の土地=400㎡
の場合

最大で400㎡までが80%の減額を受けることができます 


    平成27年1月以降の「小規模宅地等の特例」

例えば、相続財産に
居住用の土地=330㎡
事業用の土地=400㎡
の場合

最大で730㎡までが80%の減額を受けることができます 


相続税の改正で「小規模宅地等の特例」がこうかわった・・その2

平成27年1月から、相続税法がかわり2世帯住宅にも特例が使えるようになりました。

    平成26年12月までの「小規模宅地等の特例」

いわゆる「二世帯住宅」では、同居とみなされず「小規模宅地等の特例」を受けることができませんでした。


    平成27年1月以降の「小規模宅地等の特例」

家の内部で親と子の世帯が行き来できない完全分離型の二世帯住宅でも、その建物の建つ土地が親名義の場合には、「小規模宅地等の特例」を受けることができるようになりました。


ということで、特に平成27年度以降の相続については、この「小規模宅地等の特例」をうまく利用して相続税の節税をおこなってくださいね


相続の相談は高峰司法書士事務所まで

高峰司法書士事務所へのメールはこちらから

Go Now!


今日の一言

「特例を、使える場合は、使ってね♪」


今日の一曲

フランスの頑固爺(注・・勝手なイメージです(^^))

Christophe – Live Deezer Session (Intime)


にほんブログ村 士業ブログ 司法書士へ
にほんブログ村

[adsense]

カテゴリ相続 関連タグ:相続税

相続時精算課税制度を利用した贈与

2014年11月20日 by sionn110 コメントを書く

相続時精算課税制度今日は、昨日に引き続き

相続税対策のための贈与の利用

ということで、

「相続時精算課税制度を利用した贈与」

についてお話しします。


とはいえ・・・実は・・・

この「相続時精算課税制度を利用した贈与」に

相続税対策としての節税効果はほとんど期待できません。

では、

なぜ暦年贈与の話の後に、この「相続時精算課税制度を利用した贈与」の話をするかというと・・

この「相続時精算課税制度を利用した贈与」を行うと

暦年贈与ができなくなるから

です。

そもそも

「相続時精算課税制度を利用した贈与」とは?

暦年贈与は、塵も積もれば山となる方式です。

それに対して「相続時精算課税制度を利用した贈与」は、

一気にドカ~ンと多額の財産を贈与することができます。

また、来年(平成27年1月)以降は、「相続時精算課税制度を利用した贈与」を利用できる対象者の幅が広がります。


「相続時精算課税制度を利用した贈与」を利用できるのは、贈与者(財産をあげる人)が、贈与をした年の1月1日時点で65歳以上(平成27年1月以降は、贈与をした年の1月1日時点で60歳以上)で、受贈者(財産を受け取る人)が贈与を受けた年の1月1日時点で20以上の推定相続人(平成27年1月以降は、贈与をした年の1月1日時点で20以上の推定相続人又はその孫)に対して行う贈与です。


総額2,500万円までの贈与が非課税で行える贈与です(例えば、今年1,500万贈与したら、残りの1,000万円を翌年に贈与することもできます)。


2,500万円を超える部分は一律20%の贈与税を支払うだけで済みます。

    従って、富裕層にとっては、かなり相続税を節税できる可能性があります。


相続時に加算される財産の価額は、贈与時の時価で計算します。

    例えば、今日2,500万円の価値がある不動産を贈与された場合、相続時に当該不動産の価値が3500万円になっていても、相続財産としての価額は2500万円で計算されますので、1000万円相続財産が減ることになり、その限りでは相続税の節税が期待できます。
    その反面・・
    例えば、今日2,500万円の価値がある不動産を贈与された場合、相続時に当該不動産の価値が1500万円になっていても、相続財産としての価額は2500万円で計算されますので、1000万円相続財産が増えることになり、その限りでは相続税の負担が大きくなる可能性もあります。
    バブル崩壊後の不動産の価額は、下落傾向にあります。従って不動産を贈与した場合に贈与時よりも相続時に不動産価格が下落している危険性がありますが、これも考えようで、当該不動産が賃貸物件のように収益を生む不動産の場合、贈与された時から、相続が開始されるまでの間の賃料の総額が、不動産の下落価額を上回っていれば、それはそれで得をするという計算もできます。
    従って、この「相続時精算課税制度を利用した贈与」によって不動産を贈与する場合には、賃貸物件などの収益物件を生前に贈与したい場合などには有効な手段でしょうが、一般の居住用不動産の場合には慎重な検討が必要となります。
    つまり・・・世の中がインフレになった場合には、とても有効に相続税を節税できる可能性がありますが、デフレになった場合には、節税効果はありません。


現金を生前贈与した場合に、相続が開始されるまでにそれを全て使い切ってしまった場合、相続税が支払えなくなることも考えられます

ということで・・・

「相続時精算課税制度を利用した贈与」

をうまく使って節税に役立てて下さいね。


相続の相談は高峰司法書士事務所まで

高峰司法書士事務所へのメールはこちらから

Go Now!


今日の一言

「何とかと、ハサミはうまく、つかうべし」


今日の一曲

謎のストリートミュージシャン
Bryson Andres


にほんブログ村 士業ブログ 司法書士へ
にほんブログ村

[adsense]

カテゴリ相続 関連タグ:相続, 相続税対策, 贈与

相続税対策としての暦年贈与の話

2014年11月19日 by sionn110 コメントを書く

tiri2来年(平成27年)より、相続税が改正されます

一例をあげると、

平均的な家族構成と考えられる

夫婦と子ども2名の家族で、

夫が亡くなって、妻と子2名が相続人の場合


これまでは、
相続財産が金8000万以下なら非課税だったものが、

来年度の改正以降は、

相続財産が金4800万円以下なら非課税となります。

相続税の改正についての詳細はこちら

Go Now!


相続税対策

上記の場合でも、相続税の非課税額が、金3200万円も減少しています。

これまでは、相続税を支払う必要が無かった人も、これからは相続税を支払う必要がでてくる可能性

が増えました。

そこで、

相続税への対策が必要となります。

相続税の対策って??・・どうすれば??・・

単純な話で、
相続税を減らすには、

遺産の総額を減らせばよい

ということです。

今日は、

遺産の総額を減らす方法として「贈与」が使えるか?

また、

相続税対策としての賢い贈与の方法

について書いてみたいと思います。

なお、

相続税対策としての生前贈与の方法としては

「暦年贈与」

「相続時精算課税制度を利用した贈与」

の二種類があります。

今日は、このうち「暦年贈与」について考えてみます。


相続税の対策としての

「贈与」という方法

贈与をすると、贈与税という税金がかかります。

この贈与税の税率は、贈与した金額に応じて

最低10%~最大55%

と、相続税などに比べるとかなり高額となります。

ですから何も考えずに、

相続税の対策として、生前に多額の贈与を行うと、

逆に高い税金を支払うことになります。

しかし、ひとくちに「贈与」と言っても

贈与税のかからない非課税部分があり、

これを

「贈与税の基礎控除額」

といいます


贈与税の基礎控除額

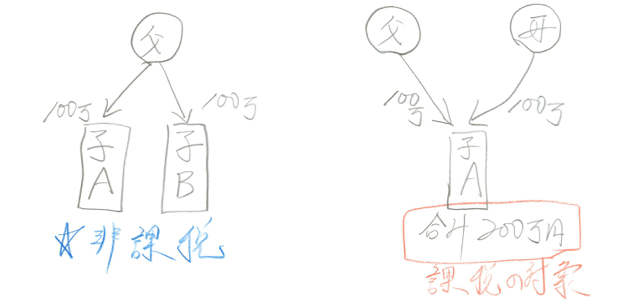
この贈与税の基礎控除額は、

年間110万円

です。

つまり、

この金額(110万円)以下なら贈与税がかからない

と言うことです。


「暦年贈与」という方法

簡単に言うと

贈与税の非課税金額
を、毎年贈与する

というのが、暦年贈与です。

1月1日から12月31日までの1年間(=暦年)に贈与を受けた合計金額が贈与税の基礎控除である110万円以下なら、贈与税の申告が不要

この110万円は、あげた人(贈与者)ではなく、もらった人(受贈者)の金額

暦年贈与の注意点

名ばかりの贈与は禁物

    たんに子ども名義の通帳に、親が毎年100万円づつ振り込んでいたとしても、その銀行の口座や通帳を親が管理していた場合や、贈与されたはずの子ども自身がその事実を知らないような場合には、暦年贈与とはみなされません。
    つまり、贈与を受けた本人が、贈与されたお金に自由にアクセスし、必要に応じて使える状況にしていないと暦年贈与とは認められないということです。

暦年贈与を始めるにあたり、始めに総額〇〇円を贈与するなどの約束はしてはいけません

    例えば、毎年100万円を分割贈与していても、最初から総額800万円を贈与するつもりでいたとみなされると「定期贈与(連年贈与)」として扱われ贈与税がかかる場合もあります。

贈与を行う度に「契約書」を作っておくことが望ましい

毎年同じ日に振り込みようなことはしないほうが望ましい

毎年同じ金額を贈与するのではなく金額を変化させるほうが望ましい

贈与した金額が110万円を超えた場合には、しっかりと申告をして贈与税を支払うこと

例えば、毎年110万円を少し超えた金額を贈与して、その分はしっかりと申告をして贈与税を支払うことで暦年贈与であることを裏付けることができる

暦年贈与で注意すべきこと

暦年贈与する場合、贈与される側とお金の使い道等についてよく話合いをしておかないと、贈与したお金が浪費されてしまう危険性があります。

 また、基本的に暦年贈与は申告不要ですが、「名ばかりの暦年贈与」だと税務署から見られた場合には、高額の相続税や贈与税が発生しますので、暦年贈与をするにあたっては専門家などにしっかりと相談をし、計画的に行う必要があります

次回は、「相続時精算課税制度を利用した贈与」についてお話したいと思います。

相続の相談は高峰司法書士事務所まで

高峰司法書士事務所へのメールはこちらから

Go Now!


今日の一言

「その一歩、塵も積もれば、山超える」


今日の一曲

Eurythmics – There Must Be An Angel


にほんブログ村 士業ブログ 司法書士へ
にほんブログ村

[adsense]

カテゴリ相続 関連タグ:暦年贈与, 相続税

  • « 移動 前のページ
  • ページ 1
  • Interim pages omitted …
  • ページ 13
  • ページ 14
  • ページ 15
  • ページ 16
  • ページ 17
  • Interim pages omitted …
  • ページ 33
  • 移動 次のページ »

Footer

2
〒675-0034
兵庫県加古川市加古川町稲屋507番地9
高峰司法書士事務所
司法書士高 峰 博 文
電話番号 079-427-6363
ご訪問ありがとうございます

RSS feed: 高峰司法書士事務所 高峰司法書士事務所

  • 所有者不明地(相続登記未了不動産)の総面積が、九州全体の面積に匹敵する・・・その解決方法
電話による相談について
自分でできる相続放棄申述書セット
播磨地区無料相談会のご案内
  • 業務に関するQ&A
  • 司法書士って何をする人でしょうか
  • 守秘義務について
  • 無料相談会の開催について
  • Link
  • 相互リンク
  • 有料ダウンロードコンテンツ
  • フリーダウンロードコンテンツ

著作権 高峰司法書士事務所 · ログイン